Domain geldschöpfung.de kaufen?
Wir ziehen mit dem Projekt
geldschöpfung.de um.
Sind Sie am Kauf der Domain
geldschöpfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldschöpfung.de kaufen?
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
Wie beeinflussen verschiedene Kriterien wie Einkommen und Kredit-Score die Kreditvergabe bei Banken?
Banken berücksichtigen das Einkommen und den Kredit-Score eines Kreditnehmers, um dessen Kreditwürdigkeit zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Niedrigere Einkommen und schlechte Kredit-Scores können zu höheren Zinsen oder einer Ablehnung des Kredits führen. **


Ähnliche Suchbegriffe für CHA2DS2-VASc-Score
Top-Angebote
Produkte zum Begriff CHA2DS2-VASc-Score:
-
High ScoreRan An Die Spielwürfel! Welche Herausforderung Ist Die Nächste? Die Spielerinnen Erfahren Bei Diesem Kompetitiven Würfelspiel Über Die Aufgedeckte Herausforderungskarte In Jeder Spielrunde Aufs Neue, Welche Bedingung Sie Erwartet. Das Wirbelsymbol...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
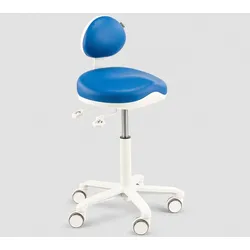
Behandlerstuhl Zahnarzt ScoreBehandlerstuhl Zahnarzt Score Der Score Behandlerstuhl ist ein ergonomischer Arbeitsstuhl für den professionellen Einsatz in der Zahnarztpraxis. Er sorgt für eine gesunde Sitzhaltung des Zahnarztes und bietet dabei hohen Komfort während der Behandlung. Dank seiner kompakten Bauweise schafft der Stuhl viel Bewegungsfreiheit im Arbeitsbereich. Pflegeleichte Materialien und eine robuste Konstruktion machen ihn perfekt für den täglichen Einsatz in der Praxis. Standardausstattung: + enspricht ISO 7493:2006 + Gasfeder-Höhenverstellung niedrig, Standard oder hoch + mit einer Beckenstütze + fester Sitzwinkel + Aluminium Fußkreuz ø 54 cm in Aluminium oder Weiß + Weiche Lenkrollen Weiß für harte Böden ø 65 mm. Maße: Sitzhöhe ca. 52 - 66 cm (empfohlen für Körpergröße bis 160 cm). Optionale Sitzhöhe ca. 62 - 80 cm (empfohlen für Körpergröße 160 bis 185 cm). Optionale Sitzhöhe ca. 66 - 91 cm (empfohlen für Körpergröße über 185 cm). Sitzfläche ca. B 43 x T 34 cm Beckenstütze ca. B 25 x T 17 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU740,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Score Activo HockerScore Activo Hocker Der Score Activo Hocker ist die perfekte ergonomische Sitzlösung für alle, die auch im Sitzen in Bewegung bleiben möchten. Durch seine besondere Sattelform neigt sich das Becken automatisch in eine gesunde Position, sodass die Wirbelsäule aufgerichtet und der Rücken deutlich entlastet wird. Dank seines kompakten und modernen Designs lässt sich der Aktiv-Stuhl flexibel in jede Arbeitsumgebung einfügen und nach Gebrauch bequem platzsparend verstauen. Tun Sie etwas für Ihre Gesundheit genießen Sie mit dem Score Activo Hocker ein frisches, bewegtes Sitzgefühl in Ihrem Alltag. Standardausstattung: + Alcantara Schwarz Polsterung + Gasfeder-Höhenverstellung Niedrig, Standard oder Hoch + Balance-Mechanik + Kunststoff-Fußkreuz ø 62 cm, aus 65% Meeresplastik. + Weiche Lenkrollen für harte Böden ø 65 mm. Maße: Sitzhöhe ca. 54 - 69 cm (empfohlen für Körpergröße bis 160 cm). Sitzhöhe ca. 61 - 79 cm (empfohlen für Körpergröße 160 bis 185 cm). Sitzhöhe ca. 68 - 93 cm (empfohlen für Körpergröße über 185 cm). Sitzfläche ca. B 46 x T 36 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU786,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welchen Score braucht man für einen Kredit?
Welchen Score braucht man für einen Kredit? Dies hängt von verschiedenen Faktoren ab, wie der Art des Kredits, der Kreditgeber und der individuellen Kreditgeschichte. Im Allgemeinen gilt jedoch, dass ein höherer Kredit-Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von etwa 700 oder höher wird oft als gut angesehen, aber es gibt auch Kreditgeber, die Kredite an Personen mit niedrigeren Scores vergeben. Es ist ratsam, sich vor der Beantragung eines Kredits über die spezifischen Anforderungen des jeweiligen Kreditgebers zu informieren. **
-
Wie hoch muss der Score für einen Kredit sein?
Der erforderliche Score für einen Kredit hängt von verschiedenen Faktoren ab, wie z.B. der Kreditgeber, der Kreditbetrag und die Art des Kredits. Im Allgemeinen gilt jedoch, dass ein höherer Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von 700 oder höher wird oft als gut angesehen, während ein Score unter 600 als risikoreicher betrachtet wird. Es ist ratsam, vor der Beantragung eines Kredits eine Überprüfung des eigenen Scores durchzuführen, um eine realistische Einschätzung der eigenen Kreditwürdigkeit zu erhalten. Letztendlich liegt es jedoch im Ermessen des Kreditgebers, welchen Score er für die Genehmigung eines Kredits als ausreichend betrachtet. **
-
Was bedeutet T Score und Z Score?
Was bedeutet T Score und Z Score? T Score und Z Score sind statistische Maße, die verwendet werden, um die Position eines bestimmten Datenpunkts in Bezug auf den Durchschnitt und die Streuung einer Stichprobe zu bestimmen. Der T Score zeigt an, wie viele Standardabweichungen ein Datenpunkt vom Durchschnittswert einer Stichprobe abweicht, während der Z Score angibt, wie viele Standardabweichungen ein Datenpunkt vom Mittelwert der Gesamtpopulation abweicht. Beide Scores werden häufig in der medizinischen Diagnostik und in der Psychologie verwendet, um beispielsweise die Knochengesundheit oder die kognitive Leistungsfähigkeit zu bewerten. In der Regel gilt: Je höher der T Score oder Z Score, desto weiter liegt der Datenpunkt vom Durchschnitt entfernt. **
-
Was sind die wichtigsten Faktoren, die meinen Kredit-Score beeinflussen können?
Die wichtigsten Faktoren, die deinen Kredit-Score beeinflussen können, sind deine Zahlungshistorie, deine Kreditnutzung und die Länge deiner Kreditgeschichte. Verspätete Zahlungen oder hohe Kreditkartenschulden können deinen Score negativ beeinflussen, während eine lange und positive Kreditgeschichte deinen Score verbessern kann. Es ist wichtig, regelmäßig deine Kreditberichte zu überprüfen und sicherzustellen, dass alle Informationen korrekt sind. **
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
Wie funktioniert die Geldschöpfung in der Wirtschaft und wie beeinflusst sie verschiedene Aspekte wie Inflation, Zinsen und Wirtschaftswachstum?
Die Geldschöpfung in der Wirtschaft erfolgt hauptsächlich durch die Kreditvergabe der Banken. Wenn Banken Kredite vergeben, entsteht neues Geld, da die Kreditnehmer das Geld ausgeben und es somit in Umlauf bringen. Dies kann zu Inflation führen, da mehr Geld im Umlauf ist und die Nachfrage nach Gütern und Dienstleistungen steigt. Gleichzeitig beeinflusst die Geldschöpfung die Zinsen, da mehr Geldangebot zu niedrigeren Zinsen führen kann. Ein höheres Geldangebot kann auch das Wirtschaftswachstum ankurbeln, da Unternehmen und Verbraucher leichter an Kredite gelangen und somit mehr investieren und konsumieren können. **
Top-Angebote
Produkte zum Begriff CHA2DS2-VASc-Score:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Score 5In Score 5, Versuchst Du, So Viele Punkte Wie Möglich Zu Erzielen, Indem Du Die Karte Mit Dem Höchsten Wert In Jeder Der Fünf Farben Ersteigerst. Du Legst Karten Zur Auktion Aus, Bietest Mit Den Karten In Deiner Hand Und Gewinnst Entweder Die...14,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
High ScoreRan An Die Spielwürfel! Welche Herausforderung Ist Die Nächste? Die Spielerinnen Erfahren Bei Diesem Kompetitiven Würfelspiel Über Die Aufgedeckte Herausforderungskarte In Jeder Spielrunde Aufs Neue, Welche Bedingung Sie Erwartet. Das Wirbelsymbol...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
-
Wie beeinflussen verschiedene Kriterien wie Einkommen und Kredit-Score die Kreditvergabe bei Banken?
Banken berücksichtigen das Einkommen und den Kredit-Score eines Kreditnehmers, um dessen Kreditwürdigkeit zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Niedrigere Einkommen und schlechte Kredit-Scores können zu höheren Zinsen oder einer Ablehnung des Kredits führen. **
-
Welchen Score braucht man für einen Kredit?
Welchen Score braucht man für einen Kredit? Dies hängt von verschiedenen Faktoren ab, wie der Art des Kredits, der Kreditgeber und der individuellen Kreditgeschichte. Im Allgemeinen gilt jedoch, dass ein höherer Kredit-Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von etwa 700 oder höher wird oft als gut angesehen, aber es gibt auch Kreditgeber, die Kredite an Personen mit niedrigeren Scores vergeben. Es ist ratsam, sich vor der Beantragung eines Kredits über die spezifischen Anforderungen des jeweiligen Kreditgebers zu informieren. **
-
Wie hoch muss der Score für einen Kredit sein?
Der erforderliche Score für einen Kredit hängt von verschiedenen Faktoren ab, wie z.B. der Kreditgeber, der Kreditbetrag und die Art des Kredits. Im Allgemeinen gilt jedoch, dass ein höherer Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von 700 oder höher wird oft als gut angesehen, während ein Score unter 600 als risikoreicher betrachtet wird. Es ist ratsam, vor der Beantragung eines Kredits eine Überprüfung des eigenen Scores durchzuführen, um eine realistische Einschätzung der eigenen Kreditwürdigkeit zu erhalten. Letztendlich liegt es jedoch im Ermessen des Kreditgebers, welchen Score er für die Genehmigung eines Kredits als ausreichend betrachtet. **
Ähnliche Suchbegriffe für CHA2DS2-VASc-Score
-
Behandlerstuhl Zahnarzt ScoreBehandlerstuhl Zahnarzt Score Der Score Behandlerstuhl ist ein ergonomischer Arbeitsstuhl für den professionellen Einsatz in der Zahnarztpraxis. Er sorgt für eine gesunde Sitzhaltung des Zahnarztes und bietet dabei hohen Komfort während der Behandlung. Dank seiner kompakten Bauweise schafft der Stuhl viel Bewegungsfreiheit im Arbeitsbereich. Pflegeleichte Materialien und eine robuste Konstruktion machen ihn perfekt für den täglichen Einsatz in der Praxis. Standardausstattung: + enspricht ISO 7493:2006 + Gasfeder-Höhenverstellung niedrig, Standard oder hoch + mit einer Beckenstütze + fester Sitzwinkel + Aluminium Fußkreuz ø 54 cm in Aluminium oder Weiß + Weiche Lenkrollen Weiß für harte Böden ø 65 mm. Maße: Sitzhöhe ca. 52 - 66 cm (empfohlen für Körpergröße bis 160 cm). Optionale Sitzhöhe ca. 62 - 80 cm (empfohlen für Körpergröße 160 bis 185 cm). Optionale Sitzhöhe ca. 66 - 91 cm (empfohlen für Körpergröße über 185 cm). Sitzfläche ca. B 43 x T 34 cm Beckenstütze ca. B 25 x T 17 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU740,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Score Activo HockerScore Activo Hocker Der Score Activo Hocker ist die perfekte ergonomische Sitzlösung für alle, die auch im Sitzen in Bewegung bleiben möchten. Durch seine besondere Sattelform neigt sich das Becken automatisch in eine gesunde Position, sodass die Wirbelsäule aufgerichtet und der Rücken deutlich entlastet wird. Dank seines kompakten und modernen Designs lässt sich der Aktiv-Stuhl flexibel in jede Arbeitsumgebung einfügen und nach Gebrauch bequem platzsparend verstauen. Tun Sie etwas für Ihre Gesundheit genießen Sie mit dem Score Activo Hocker ein frisches, bewegtes Sitzgefühl in Ihrem Alltag. Standardausstattung: + Alcantara Schwarz Polsterung + Gasfeder-Höhenverstellung Niedrig, Standard oder Hoch + Balance-Mechanik + Kunststoff-Fußkreuz ø 62 cm, aus 65% Meeresplastik. + Weiche Lenkrollen für harte Böden ø 65 mm. Maße: Sitzhöhe ca. 54 - 69 cm (empfohlen für Körpergröße bis 160 cm). Sitzhöhe ca. 61 - 79 cm (empfohlen für Körpergröße 160 bis 185 cm). Sitzhöhe ca. 68 - 93 cm (empfohlen für Körpergröße über 185 cm). Sitzfläche ca. B 46 x T 36 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU786,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
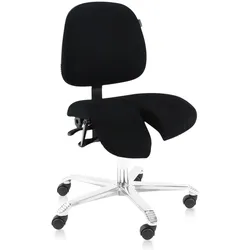
Arthrodesenstuhl Score 2300Arthrodesenstuhl Score 2300 Der Arthrodesenstuhl Score 2300 ist eine ergonomische Sitzlösung für Personen, die beim Arbeiten eine gezielte Entlastung der Beine benötigen. Mit den individuell verstellbaren Beinstützen sorgt der Stuhl für eine bequeme Sitzposition, selbst bei eingeschränkterlichkeit oder Problemen im Knie- und Beinbereich. Die ergonomische Sitzfläche und die verstellbare Höhe bieten angenehmen Komfort im Büro, in der Praxis oder am Arbeitsplatz. Der Arthrodesenstuhl Score 2300 bietet funktionale Unterstützung in Kombination mit hochwertiger Verarbeitung und eignet sich perfekt für langes, bequemes Sitzen. Standardausstattung Score Arthrodesenstuhl 2300: + unabhängig voneinander verstellbare Beinstützen + bis ca. 120 kg belastbar + Gasfeder-Höhenverstellung ca. 46 - 59 cm + fester Sitzwinkel + Aluminium Fußkreuz ca. Ø 67 cm + Rollen für harte Böden Maße: Sitzhöhe ca. 46 - 59 cm Sitzbreite: ca. 46 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU1089,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
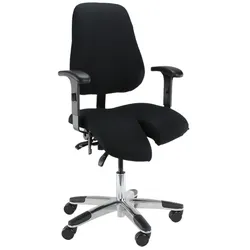
Score Arthrodesenstuhl 5000Score Arthrodesenstuhl 5000 Der Score Arthrodesenstuhl 5000 bietet ergonomischen Sitzkomfort für Menschen mit eingeschränkter Bein- oder Kniebeweglichkeit. Mit verstellbaren Bein- und Oberschenkelstützen sorgt der Stuhl für eine bequeme und stabile Sitzhaltung. Mit seiner bequemen Polsterung, der stabilen Bauweise und der flexiblen Sitzhöhenverstellung ist er perfekt geeignet für Büro, Praxis oder den Reha-Bereich. Der Score Arthrodesenstuhl 5000 kombiniert praktische Unterstützung mit bequemem Sitzkomfort für den täglichen Gebrauch. Standardausstattung Arthrodesenstuhl Score 5000: + unabhängig voneinander verstellbare Beinstützen + bis ca. 120 kg belastbar + Gasfeder-Höhenverstellung ca. 53 - 66 cm + Synchronmechanik + Aluminium Fußkreuz ca. Ø 70 cm + Rollen für harte Böden Maße: Sitzhöhe ca. 53 - 66 cm Sitzbreite: ca. 52 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU1349,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet T Score und Z Score?
Was bedeutet T Score und Z Score? T Score und Z Score sind statistische Maße, die verwendet werden, um die Position eines bestimmten Datenpunkts in Bezug auf den Durchschnitt und die Streuung einer Stichprobe zu bestimmen. Der T Score zeigt an, wie viele Standardabweichungen ein Datenpunkt vom Durchschnittswert einer Stichprobe abweicht, während der Z Score angibt, wie viele Standardabweichungen ein Datenpunkt vom Mittelwert der Gesamtpopulation abweicht. Beide Scores werden häufig in der medizinischen Diagnostik und in der Psychologie verwendet, um beispielsweise die Knochengesundheit oder die kognitive Leistungsfähigkeit zu bewerten. In der Regel gilt: Je höher der T Score oder Z Score, desto weiter liegt der Datenpunkt vom Durchschnitt entfernt. **
-
Was sind die wichtigsten Faktoren, die meinen Kredit-Score beeinflussen können?
Die wichtigsten Faktoren, die deinen Kredit-Score beeinflussen können, sind deine Zahlungshistorie, deine Kreditnutzung und die Länge deiner Kreditgeschichte. Verspätete Zahlungen oder hohe Kreditkartenschulden können deinen Score negativ beeinflussen, während eine lange und positive Kreditgeschichte deinen Score verbessern kann. Es ist wichtig, regelmäßig deine Kreditberichte zu überprüfen und sicherzustellen, dass alle Informationen korrekt sind. **
-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Wie funktioniert die Geldschöpfung in der Wirtschaft und wie beeinflusst sie verschiedene Aspekte wie Inflation, Zinsen und Wirtschaftswachstum?
Die Geldschöpfung in der Wirtschaft erfolgt hauptsächlich durch die Kreditvergabe der Banken. Wenn Banken Kredite vergeben, entsteht neues Geld, da die Kreditnehmer das Geld ausgeben und es somit in Umlauf bringen. Dies kann zu Inflation führen, da mehr Geld im Umlauf ist und die Nachfrage nach Gütern und Dienstleistungen steigt. Gleichzeitig beeinflusst die Geldschöpfung die Zinsen, da mehr Geldangebot zu niedrigeren Zinsen führen kann. Ein höheres Geldangebot kann auch das Wirtschaftswachstum ankurbeln, da Unternehmen und Verbraucher leichter an Kredite gelangen und somit mehr investieren und konsumieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.